

Северная столица традиционно считается одним из самых цифровизированных регионов России. Электронные городские сервисы и финтех создали у россиян иллюзию безопасности. Однако на деле цифровая среда оказалась сильнее подвержена мошенническим ударам. Редакция АБН24 узнала у экспертов, что делать после обмана со стороны аферистов.

Фото: АБН24
Если пять лет назад жертвами становились преимущественно люди старшего возраста, не знакомые со смартфонами, то сегодня алгоритмы социальной инженерии бьют по другим слоям населения.
Эмоциональный капкан: почему россияне теряют бдительность
Мошенники адаптируют скрипты под локальный контекст: звонки от «службы безопасности» петербургского банка, уведомления о «проблемах с доставкой» или предложения об инвестициях в стартапы.
Главная ошибка жертв — вера в то, что их интеллект и знание технологий служат непробиваемым щитом. Ассистент кафедры информационной безопасности Финансового университета при Правительстве РФ Виталий Кучковский подчеркнул, что современное мошенничество эволюционировало:
«Цифровая грамотность защищает от устаревших схем, но мошенники постоянно меняют сценарии. Сегодня они бьют не по незнанию, а по эмоциям: страху, срочности, доверию к «официальным» лицам. В момент сильного стресса даже подготовленный человек действует не по правилам, а по инструкции звонящего».
Ситуацию усугубляет использование нейросетей, которые позволяют генерировать грамотные тексты, подделывать голоса и оперировать персональными данными из свежих утечек, делая обман пугающе убедительным.
Член Центрального Совета независимого профсоюза «Новый Труд» Анатолий Баранов обратил внимание на парадокс самоуверенности:
«Чем самоувереннее человек, тем легче он становится жертвой. Уверенность «я во всем разберусь, меня не надуют» снижает бдительность: зумеры, поколение, выросшее с интернетом, становятся жертвами онлайн-мошенничества в 23% случаев. Это чаще, чем люди 45–64 лет».
По данным Банка России, молодежь 14–24 лет составила около 22% пострадавших россиян, что доказывает: цифровые навыки не формируют иммунитета против психологического давления.
«Злоумышленники стараются воздействовать на эмоции, создать максимально «нервную» обстановку, чтобы человек отключил критическое мышление. Они чаще всего дают жертве ощущение срочности и предлагают быстро решить проблему за счет совершения привычного действия — открыть приложение и подтвердить перевод», — объяснил его механику управляющий RTM Group Евгений Царев.
Именно поэтому в Петербурге фактор «привычного действия» становится главным оружием мошенников.
Золотой час: алгоритм первых действий при утечке средств
Если обман уже произошел, на кону не только деньги, но и время. Юрист по долговым спорам и банкротству Иван Изосимов сформулировал главное правило:
«Первое действие — прервать общение и позвонить в банк по официальному номеру. Попросите заблокировать скомпрометированные карты и доступ к онлайн-банку».
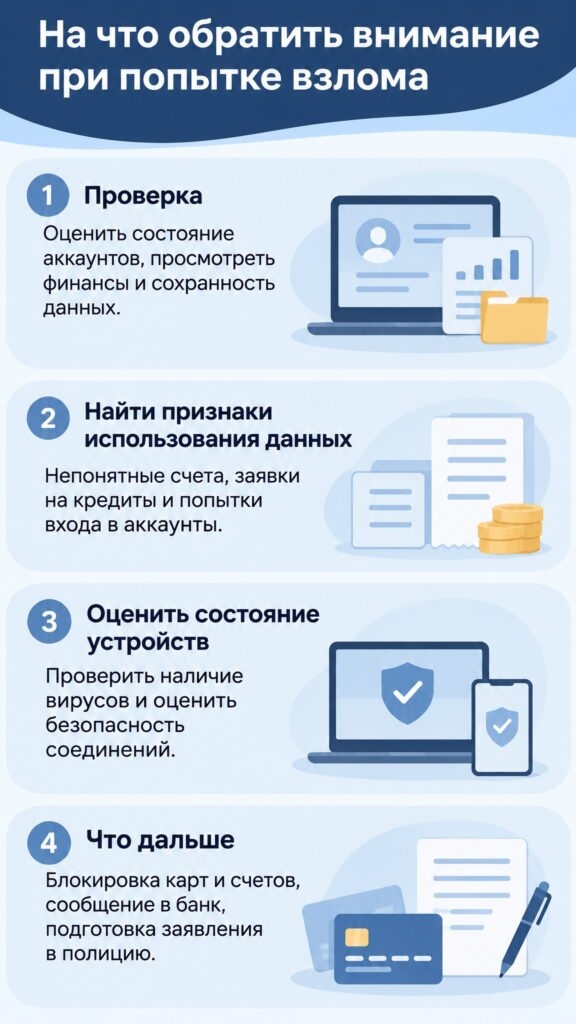
Особую опасность представляют ситуации, когда жертва по требованию мошенников устанавливает программы удаленного доступа. В этом случае, как отмечает Евгений Царев, необходимо немедленно отключить устройство от интернета и связаться с банком с другого, «чистого» гаджета. Параллельно нужно сменить пароли от банковских приложений, электронной почты и портала Госуслуг, а также принудительно завершить активные сеансы на других устройствах.
Критически важный юридический нюанс — сроки уведомления кредитной организации. Согласно части 11 статьи 9 Закона № 161-ФЗ «О национальной платежной системе», сообщить об операции без добровольного согласия нужно немедленно, но строго не позднее дня, следующего за получением уведомления банка об операции. Пропуск этого дедлайна, по словам Ивана Изосимова, может стать формальным основанием для законного отказа в возврате средств.
Следующий шаг — установка самозапрета на выдачу кредитов и займов через портал Госуслуг. Эта мера, введенная для защиты наиболее уязвимых категорий граждан, работает и как инструмент юридической защиты постфактум. Эксперт по банкротству компании «Финансово-правовой альянс» Евгения Боднар привела показательный пример из судебной практики:
«Установка самозапрета даже когда мошенничество уже в процессе, может помочь в спорах с банками по признанию сделок недействительными. Например, Нижегородский районный суд в решении от 19 марта 2026 г. по делу № 2-834/2026 отмечает, что после взлома аккаунта пострадавшая незамедлительно подала заявку о самозапрете. Суд расценил это как свидетельство ее добросовестного поведения и разрешил не выплачивать взятый мошенниками заем».
Все доказательства необходимо сохранить: скриншоты переписки, номера телефонов, с которых поступали звонки, банковские выписки и чеки. Эти данные станут фундаментом для дальнейшего взаимодействия с правоохранительными органами.
Бюрократический лабиринт: полиция, суды и кредитная история
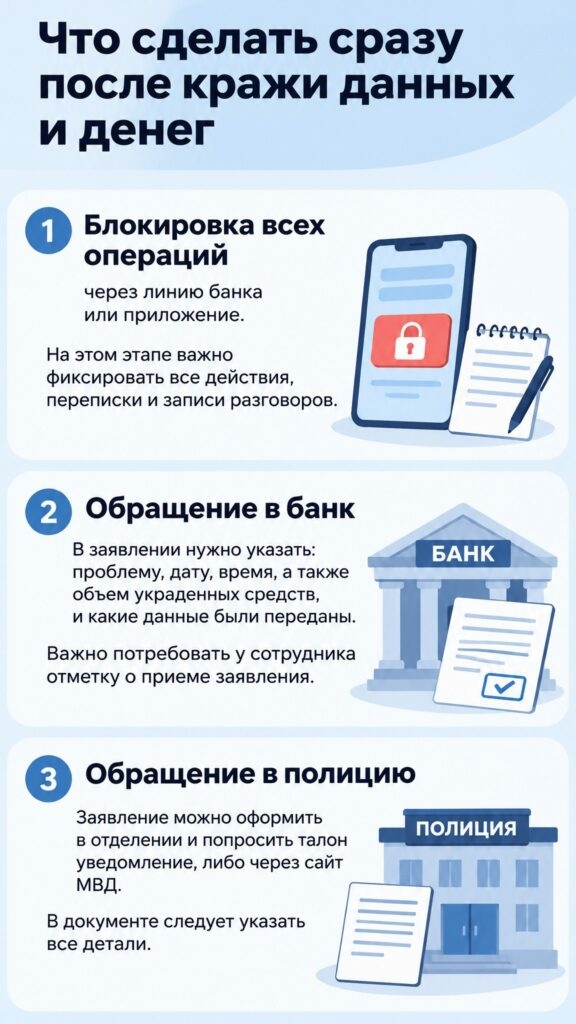
Обращение в полицию — обязательный этап, без которого невозможны ни возврат средств через банк, ни оспаривание кредитных обязательств. Анатолий Баранов объяснил процедуру:
«Заявление обязаны принять в любом отделе полиции, не обязательно по месту жительства, и зарегистрировать в Книге учета сообщений о преступлениях. Вам выдадут талон-уведомление с номером регистрации (КУСП), его нужно сохранить».
Подать заявление можно и дистанционно — через сайт МВД или Госуслуги, однако личный визит позволяет сразу получить бумажное подтверждение.
Далее начинается доследственная проверка по ст. 144–145 УПК РФ. Ее первоначальный срок составляет до трех суток, но при наличии законных оснований может быть продлен до 10 или 30 суток. В это время оперативники устанавливают владельцев карт и номеров, на которые ушли деньги, и направляют запросы в банки. По итогам проверки возможен один из трех вариантов: возбуждение уголовного дела, отказ в возбуждении или передача материала по подследственности.
«Отказ можно обжаловать в прокуратуре или в суде в порядке ст. 125 УПК РФ, для чего обязательно запросите копию постановления об отказе», — добавил Анатолий Баранов.
Если же дело возбуждено, гражданин признается потерпевшим, что дает ему право знакомиться с материалами дела и подать гражданский иск о возмещении ущерба. Однако нужно быть готовым к марафону: по словам эксперта, судебное разбирательство по делам о мошенничестве в крупном размере длится в среднем 6–12 месяцев, а весь путь от возбуждения дела до вступления приговора в силу может занять от 1 до 3 лет.
Отдельная головная боль — оформление кредитов и микрозаймов на имя жертвы. В п.6 Обзора судебной практики ВС РФ №1(2019) указано, что кредитный договор, заключенный в результате мошеннических действий, является ничтожной сделкой. В 2022 году КС РФ (Определение №2669-О) уточнил, что при телефонном мошенничестве сделки оспариваются как совершенные под влиянием обмана. Евгения Боднар посоветовала действовать быстро:
«Написать заявление в правоохранительные органы и следом — в организацию, выдавшую кредит. Это необходимо оперативно сделать и в случае, если вы потеряли свой паспорт или он был украден».
В заявлении в банк или МФО нужно четко изложить факты: кто подавал заявку, вводил коды, с какого IP-адреса и устройства происходило обращение, и куда были перечислены средства. Иван Изосимов обратил внимание на важную норму Закона № 353-ФЗ (ст. 13):
«При нарушении кредитором установленных законом антимошеннических требований и возбуждении дела о хищении кредитных денег действует временный запрет требовать платежи и начислять проценты. Передайте банку постановление о возбуждении дела и потребуйте применить эту норму».
При этом юрист категорически не рекомендовал начинать платить по чужому кредиту «чтобы не испортить историю», так как это может быть расценено судом как косвенное признание долга.
Ответственность финучреждений: когда банк обязан вернуть деньги
Закон № 161-ФЗ возлагает на банки обязанность не только фиксировать факты мошенничества, но и активно ему препятствовать. Финучреждения обязаны проверять операции на признаки обмана и сверять счет получателя с базой Банка России, куда попадают реквизиты, фигурировавшие в мошеннических схемах.
«Если счет найден в базе, банк обязан приостановить перевод на два дня, а при оплате картой, через СБП или электронные деньги — отклонить его, уведомить клиента и дать время прийти в себя», — рассказал Анатолий Баранов.
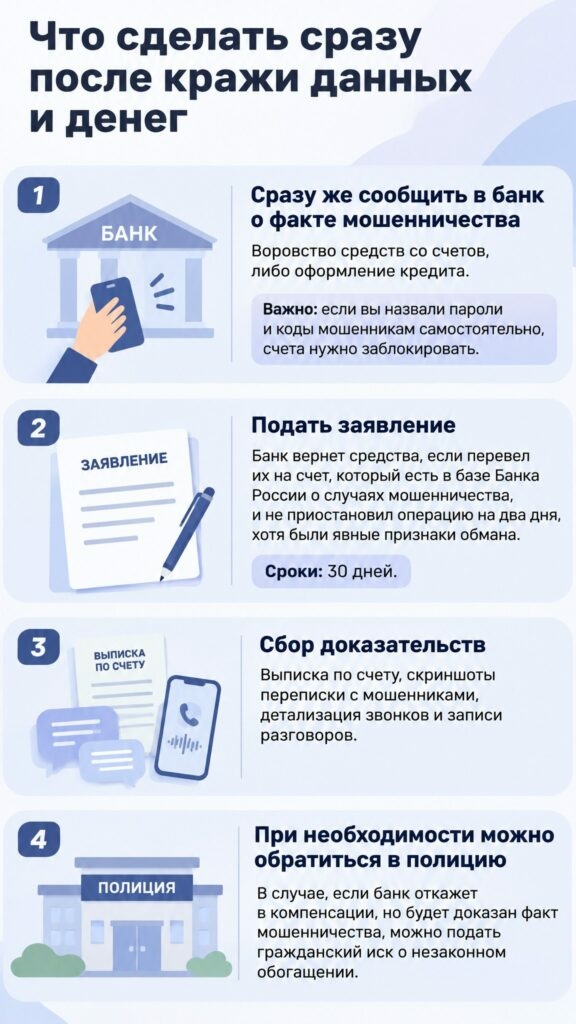
Более того, с 25 июля 2024 года вступила в силу норма, согласно которой банк обязан возместить украденную сумму в полном размере и за свой счет, если он не приостановил перевод на счет из базы ЦБ, не уведомил клиента об операции без согласия либо не заблокировал карту после сообщения о ее утере.
Грядут и новые ужесточения. С 1 сентября 2027 года банк будет обязан компенсировать деньги, похищенные в результате взлома онлайн-банка вредоносной программой, если система безопасности банка обнаружила угрозу на устройстве клиента, но не остановила операцию.
Однако банк не является страховой компанией от глупости или доверчивости клиента. Виталий Кучковский предупредил:
«Отказать могут, если клиент сам добровольно перевел деньги на счет, не числившийся в базе, сообщил коды подтверждения или пропустил срок уведомления банка».
Анатолий Баранов добавил, что если операция была приостановлена, клиенту показали предупреждение об опасности, а он все равно подтвердил перевод, ответственность с банка снимается. Бремя доказывания нарушения клиентом правил использования карты лежит на кредитной организации.
«Во II квартале 2026 года, по данным Банка России, клиентам вернули 7% от общего объема операций без добровольного согласия. Это доля возвращенных денег, а не доля удовлетворенных заявлений», — обратил внимание Евгений Царев.
Если банк отказывает в возврате, эксперт рекомендовал запросить письменный ответ с конкретным обоснованием, направить досудебную претензию, а затем обращаться в суд, ссылаясь на статью 8 Закона № 161-ФЗ, которая устанавливает ответственность банка за невыполнение антифрод-обязанностей.
Психологическая реабилитация и защита от «второй волны»
Потеря денег, особенно если речь идет о всех сбережениях или оформлении непосильных кредитов, вызывает тяжелейший стресс. Анатолий Баранов отметил:
«То, что вы переживаете, — нормальная реакция на очень тяжелое событие. Потеря денег — не только финансовый удар, но и сильнейший стресс».
«Не винить себя: жертвами становятся люди любого возраста и образования, потому что схемы профессионально выстроены. Сразу рассказать близким: стыд и молчание делают человека уязвимым для второй волны мошенников, которые часто звонят под видом „полиции« или „юристов«, обещающих вернуть деньги», — добавил Виталий Кучковский.
Евгений Царев посоветовал привлечь близких к процессу восстановления контроля:
«Попросите близкого человека побыть рядом или остаться на связи. Пока вы говорите с банком, он может записать номер обращения, собрать чеки и помочь восстановить последовательность событий».
Иван Изосимов предостерег от фатальных ошибок в состоянии аффекта:
«Не платите людям, которые обещают гарантированно вернуть похищенное за аванс: это может быть повторный обман».
Решения о новых кредитах для покрытия дыр в бюджете также нужно принимать только после холодной паузы.
Цифровая среда не прощает ошибок, но государственная система, несмотря на всю свою бюрократическую инерционность, предоставляет работающие инструменты защиты. Ключ к успеху в 2026 году — не столько в знании всех статей УПК РФ или 161-ФЗ, сколько в способности признать факт обмана, отбросить эмоции и начать действовать по жесткому, заранее известному алгоритму. Скорость реакции, фиксация каждого шага на бумаге и отказ от самостоятельных переговоров с мошенниками — единственные способы минимизировать ущерб в эпоху, когда технологии обогнали человеческую бдительность.
Проект реализован на средства гранта Санкт-Петербурга.
