

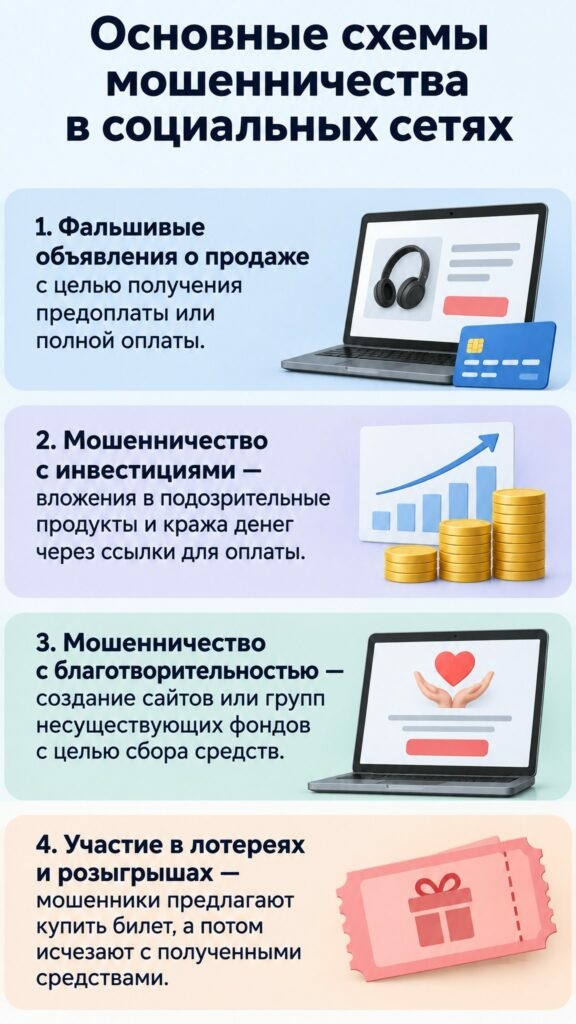
Социальные сети окончательно трансформировались из каналов коммуникации в полноценные торговые площадки. Однако этот процесс принес не только удобство, но и новые направления киберугроз. Мошенники бьют не только по потребителям, но и бизнесменам. Как защитить свой бизнес и личные средства в условиях, где грань между надежным продавцом и клоном-мошенником проходит через один клик, АБН24 рассказали эксперты отрасли.

Фото: АБН24
Витрина, касса и мишень: почему соцсети стали раем для киберпреступников
Профиль предпринимателя в социальной сети сегодня выполняет функции, которые в классическом e-commerce разделены между десятками сервисов.
«Продавец из соцсети, на мой взгляд, цель очень удобная: профиль у него сразу и витрина, и база клиентов, и касса. Тому, кто угнал такой аккаунт, доверие зарабатывать уже не надо: постоянные покупатели сами переведут предоплату», — отметил основатель и управляющий партнер аналитической компании ДОВОД Никита Малов.
Именно накопленный капитал репутации становится главным триггером для атаки. Социальные сети сегодня превратились из вспомогательного канала продаж в полноценную торговую площадку.
«Такая трансформация делает их столь привлекательными для злоумышленников. Профиль с тысячами подписчиков, живой лентой отзывов и историей успешных заказов воспринимается покупателем как гарантия надежности, а значит становится лакомой целью для взлома или клонирования», — подчеркнула профессор Финансового университета при Правительстве РФ Надежда Капустина.
В отличие от агрегаторов и маркетплейсов, которые обязаны инвестировать в инфраструктуру безопасности, локальные сообщества и каналы часто остаются беззащитными.
«Онлайн-магазины в социальных сетях — одна из самых уязвимых категорий бизнеса с точки зрения информационной безопасности. В отличие от крупных маркетплейсов, у них нет выделенных служб безопасности, систем мониторинга аномалий и многоуровневой аутентификации», — отметил инженер-программист Тимур Рахматуллин.
Злоумышленники используют фишинговые страницы, перебор паролей и, что чаще всего, банальную невнимательность самих владельцев.
«В феврале компания F6 описала схему в Telegram: в чат приходит сообщение, что администратора взломали и чат переезжает, а бот по ссылке просит ввести пятизначный код. Этот код как раз и привязывает к аккаунту чужое устройство», — рассказал Никита Малов.
После захвата аккаунта мошенники не меняют концепцию магазина, а используют его для точечного обмана лояльной аудитории.
«У страницы продавца в социальной сети две роли. Она одновременно витрина и канал связи с покупателем. Захватив один аккаунт, злоумышленник может написать сразу многим прежним клиентам с правдоподобным предложением», — добавил адвокат Павел Бобрович.
В условиях петербургского рынка, где многие нишевые бренды одежды, авторской керамики или локальные гастрономические проекты ведут продажи исключительно через закрытые чаты и личные сообщения, потеря доверия к одному взломанному аккаунту может привести к краху всего микро-бизнеса.
Анатомия обмана: маркеры токсичной сделки и фишинговые ловушки
Для покупателя социальная коммерция требует предельной концентрации. Алгоритмы ЦБ РФ по противодействию мошенничеству в 2026 году сделали акцент на выявлении поведенческих паттернов, и покупателю стоит применять те же принципы. Опасность начинается с психологического давления.
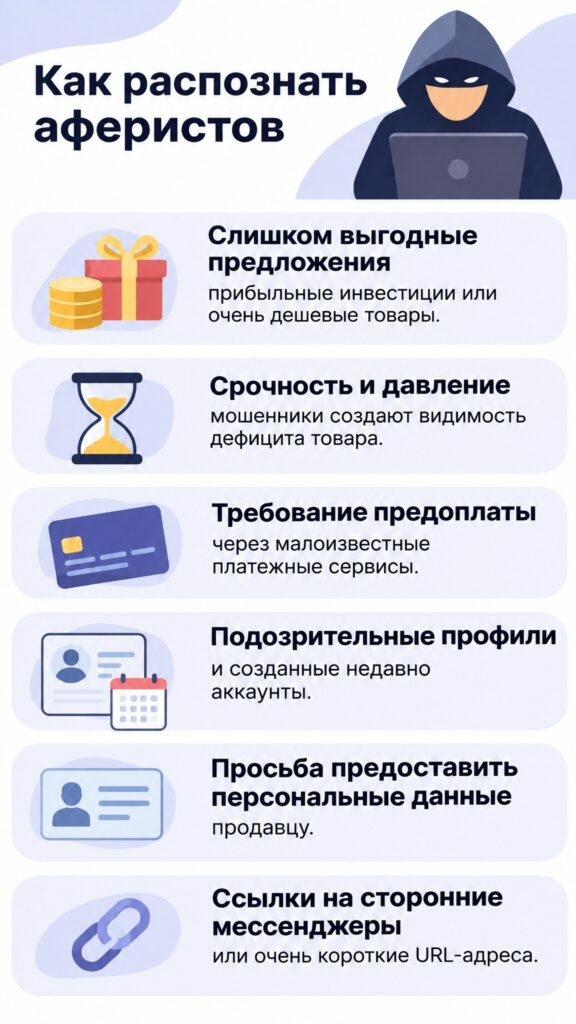
«Покупателя должна насторожить спешка вместе с просьбой перевести всю сумму вперед на личную карту. Второй признак: имя получателя в банковском приложении расходится с именем в профиле. Третий: цена заметно ниже рынка, а профиль молодой и в отзывах одни восторги», — предупредил Никита Малов.
Отсутствие юридической прозрачности — еще один индикатор риска.
«Покупателя должны насторожить несколько факторов: отсутствие реальных отзывов с проверяемыми профилями авторов, цены значительно ниже рыночных без внятного объяснения, давление с искусственным ограничением по времени, просьба перевести оплату на личную карту физического лица, полное отсутствие юридической информации — ИНН, ОГРНИП, политики возврата», — перечислил Тимур Рахматуллин.
«Покупателю же стоит насторожиться, когда продавец настаивает на предоплате без каких-либо договорных гарантий, избегает голосовой или видеосвязи, предлагает перейти в малоизвестный мессенджер для «завершения сделки». Подобные сигналы в совокупности почти всегда указывают на попытку увести покупателя из-под защиты встроенных механизмов разрешения споров», — добавила Надежда Капустина.
Особое внимание эксперты уделяют попыткам увести диалог из защищенной среды. Юридическая защита сделки начинается до момента перевода денег.
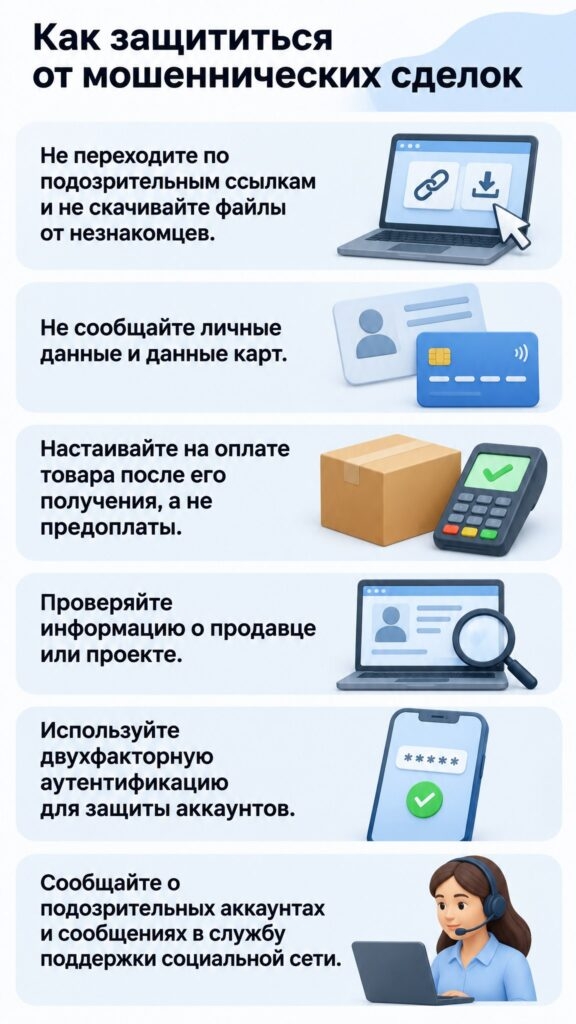
«Перед заказом зафиксируйте описание товара, цену, дату изготовления или поставки, способ получения, порядок возврата и данные продавца. ИНН самозанятого можно проверить в сервисе ФНС на нужную дату. Сервис отвечает лишь на вопрос о налоговом статусе. Он не подтверждает, что аккаунтом управляет именно этот человек или что товар существует», — посоветовал Павел Бобрович.
Как отличить настоящий чек от фальшивки и защитить деньги
Финансовый след — главное оружие как покупателя, так и добросовестного продавца в эпоху тотальной цифровизации. Платежные шлюзы и системы быстрых платежей (СБП) в 2026 году оснащены многоуровневой защитой, однако мошенники атакуют не саму банковскую инфраструктуру, а интерфейс взаимодействия с пользователем.
«Сам платеж через кассу или платежного агента подделать трудно, поэтому подделывают все вокруг него: скриншот перевода, страницу оплаты, QR-код. Настоящий кассовый чек проверяется в приложении «Проверка чеков ФНС России», а QR-код чека самозанятого ведет на сайт налоговой lknpd.nalog.ru», — объяснил Никита Малов.
Техническая сторона вопроса также требует бдительности. При оплате следует проверять, что страница платежа использует HTTPS с валидным сертификатом, а домен платежной системы совпадает с настоящим и не является визуально похожей подменой, обратил внимание Тимур Рахматуллин.
«Платежи через сертифицированные онлайн-кассы подделать крайне сложно технически — каждая транзакция фиксируется в операторе фискальных данных и получает уникальный фискальный признак», — добавил он.
Важно понимать разницу между банковским подтверждением и фискальным документом.
«Для покупателя банковская квитанция и чек продавца подтверждают разные факты. Самозанятый формирует чек через «Мой налог», его данные можно проверить по ссылке или QR-коду на ресурсе ФНС. Для кассового чека есть проверка ФНС по его реквизитам. Не вводите на случайном сайте данные карты ради проверки», — поделился Павел Бобрович.
Граница безопасности четко очерчена официальной инфраструктурой. Принципиально важно проверять, что оплата проходит через официального цифрового агента или онлайн-кассу с выдачей электронного чека.
«Такой документ фиксируется в налоговых системах и служит юридическим подтверждением покупки, — подчеркнула Надежда Капустина. — Поддельные скриншоты «оплаты» или фальшивые ссылки на сторонние платежные формы подделываются легко. Граница безопасности проходит ровно там, где заканчивается официальная инфраструктура платформы».
Для покупателя критически важен сам механизм перевода средств.
«Оплату картой через платежный сервис магазина можно оспорить в банке. Если товар не приехал, заявление подают в течение 180 дней, решает платежная система. Прямой перевод на личную карту так не оспоришь, у переводов через СБП процедура своя. Поэтому незнакомому продавцу я бы платил через платежный сервис, сначала проверив адрес страницы оплаты», — резюмировал Никита Малов.
Офлайн против онлайна: иллюзия безопасности и цифровой след
Традиционное противопоставление физического магазина и интернет-площадки в 2026 году теряет свою актуальность. Оба формата имеют свои уязвимости, но механизмы защиты прав потребителей в них работают по-разному.
«Физический магазин выигрывает в одном: товар и продавца видно до оплаты. Закон при этом ближе к онлайн-покупателю: по статье 26.1 закона «О защите прав потребителей» от качественного товара с сохраненным видом, купленного дистанционно, можно отказаться в течение семи дней после получения, если вещь не сделана под покупателя. С магазином и ИП это работает, с самозанятым суды расходятся, а анонимный профиль и вовсе не найдешь», — обратил внимание Никита Малов.
«Утверждать, что физические сделки безопаснее цифровых, — чрезмерное упрощение. Цифровые транзакции оставляют криптографический след: каждый перевод задокументирован в платежных системах, что значительно упрощает расследование инцидентов. В физическом магазине при спорных ситуациях зачастую нет цифровых доказательств», — подчеркнул Тимур Рахматуллин.
Эксперты сходятся во мнении, что будущее не в выборе между форматами, а в единых стандартах прозрачности.
«Присутствие продавца, кассового чека и видеофиксации создает дополнительный уровень подотчетности, которого цифровая среда пока предложить не может в полном объеме. Поэтому разумнее говорить не о превосходстве одного формата над другим, а о необходимости переносить в онлайн-торговлю те же принципы прозрачности и документального подтверждения, которые десятилетиями работали офлайн», — отметила Надежда Капустина.
В условиях, когда социальные сети уже стали главной целью киберпреступников, а методы социальной инженерии эволюционируют быстрее, чем обновляются банковские антифрод-системы, единственной надежной защитой остается цифровая гигиена. Двухфакторная аутентификация, проверка фискальных данных через государственные сервисы, отказ от спонтанных P2P-переводов и фиксация договоренностей в письменном виде — это новые правила ведения коммерческой деятельности в цифровой экономике России.
